Domain hardwarerestposten.de kaufen?
Wir ziehen mit dem Projekt
hardwarerestposten.de um.
Sind Sie am Kauf der Domain
hardwarerestposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hardwarerestposten.de kaufen?
Was sind Ertragskonten Beispiele?
Ertragskonten sind Konten in der Buchhaltung, die Einnahmen und Erträge eines Unternehmens verfolgen. Beispiele für Ertragskonten sind Umsatzerlöse, Zinserträge, Provisionseinnahmen, Mieteinnahmen und Lizenzgebühren. Diese Konten erfassen alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ertragskonten sind wichtig, um den Gesamtumsatz und die Rentabilität eines Unternehmens zu überwachen und zu analysieren. Sie sind ein wesentlicher Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens. **
Wie werden Ertragskonten gebucht?
Ertragskonten werden in der Buchhaltung verwendet, um Einnahmen und Erträge eines Unternehmens zu erfassen. Diese Konten werden auf der Habenseite der Gewinn- und Verlustrechnung verbucht. Die Buchung erfolgt durch die Gutschrift des entsprechenden Betrags auf dem jeweiligen Ertragskonto. Ertragskonten werden am Ende des Geschäftsjahres geschlossen, indem der Saldo auf das Eigenkapitalkonto übertragen wird. Die Buchung auf Ertragskonten ist wichtig, um einen Überblick über die finanzielle Leistungsfähigkeit eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Ertragskonten
Top-Angebote
Produkte zum Begriff Ertragskonten:
-
Bremssattel FERODO FCL694529, AUSVERKAUFBreite der Bremsscheibe [mm]: 20. Bremssattelausführung: Schwimmend. Bremssystem: ATE. Hersteller: FERODO. Herstellernummer: FCL694529. Index: FCL694529. Material: Stahl. Montage Achse: Vorne. Montageseite: Links. Scheibe [mm]: 48. Stößeldurchmesser [mm]: 48. Zustamd: Wiederaufbereitet. Zylinderanzahl: 1.43,43 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Lenksäule TREEZER TRE50037, AUSVERKAUFDer Austausch einer defekten Lenksäule beseitigt übermäßiges Spiel, störendes Knacken oder Hakeln in der Lenkung. Lenksäulen und Gelenke enthalten Kreuzgelenke, die den Winkel zwischen Lenkrad und Lenkgetriebe ausgleichen.Die Lenksäule TREEZER TRE50037 ist für Fahrzeuge mit Knie- und Fußairbag geeignet, hat eine elektrische Betriebsart und ist für Fahrzeuge ohne Keyless-Entry/Go-System konzipiert. Dieses Ersatzteil ist unter anderem mit dem Jeep RENEGADE SUV und dem Jeep RENEGADE VAN kompatibel. Bestellen Sie die Lenksäule TREEZER TRE50037 jetzt bei Motointegrator.487,37 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
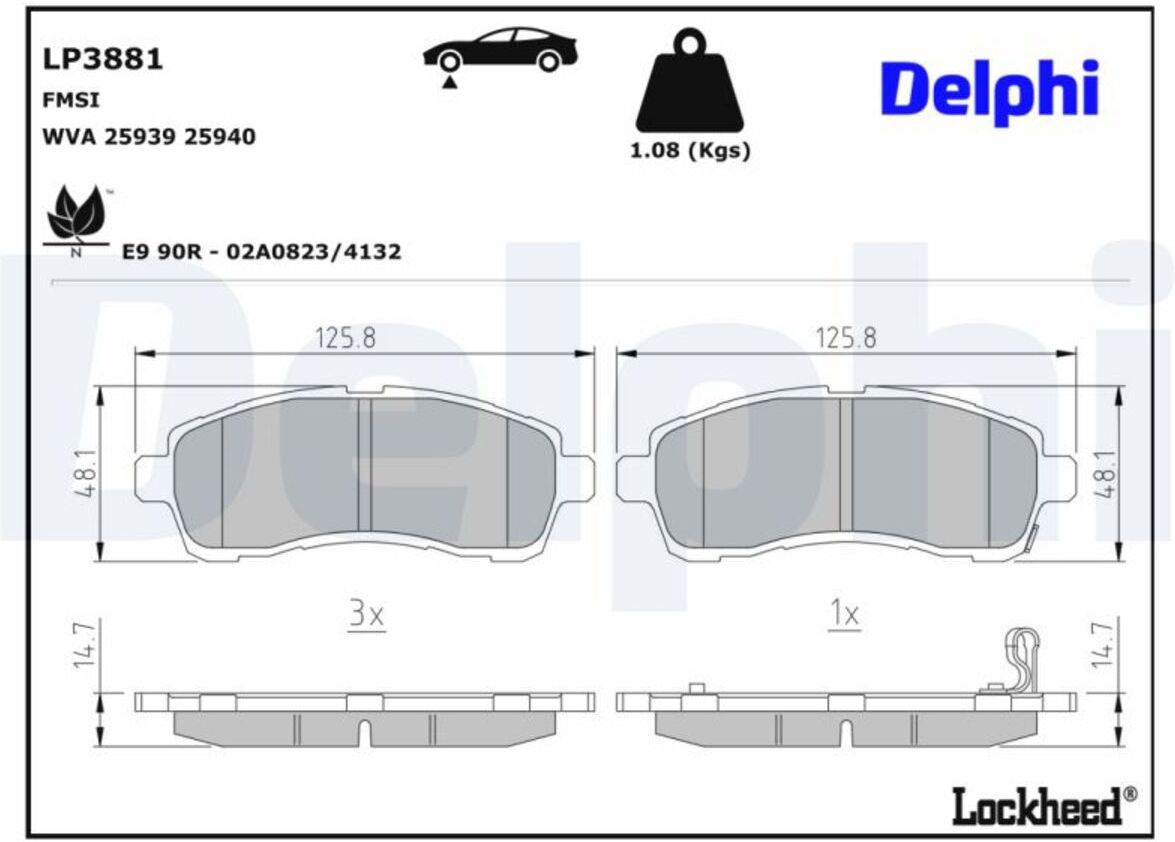
Bremsbelagsatz DELPHI LP3881, AUSVERKAUFBremsbeläge erzeugen durch Reibung an der Bremsscheibe die notwendige Bremskraft, um das Fahrzeug sicher zum Stehen zu bringen. Der Austausch abgenutzter Bremsbeläge gewährleistet eine optimale Bremsleistung mit kürzesten Bremswegen.Der Bremsbelagsatz DELPHI LP3881 ist für die Vorderachse konzipiert, hat einen integrierten Verschleißkontakt und besteht aus Low-Metallic-Material. Dieses Produkt ist unter anderem mit dem Mazda 2 kompatibel. Jetzt den Bremsbelagsatz DELPHI LP3881 bei Motointegrator bestellen.32,83 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter


-
Wie werden Ertragskonten abgeschlossen?
Ertragskonten werden am Ende eines Geschäftsjahres abgeschlossen, um die erzielten Erträge und Aufwendungen auf das Eigenkapital zu übertragen. Dabei werden die Erträge auf das Gewinn- und Verlustkonto gebucht, während die Aufwendungen auf das Eigenkapitalkonto übertragen werden. Der Saldo auf dem Gewinn- und Verlustkonto zeigt den Gewinn oder Verlust des Unternehmens für das Geschäftsjahr. Durch den Abschluss der Ertragskonten wird die Gewinn- und Verlustrechnung erstellt, die wichtige Informationen über die finanzielle Performance des Unternehmens liefert. Dieser Prozess ist entscheidend für die Ermittlung des Jahresüberschusses oder -fehlbetrags und dient als Grundlage für die Entscheidung über die Gewinnausschüttung oder -rücklagenbildung. **
-
Wo werden Ertragskonten gebucht?
Ertragskonten werden in der Gewinn- und Verlustrechnung (GuV) gebucht, um Einnahmen und Erlöse eines Unternehmens zu erfassen. Diese Konten erfassen Einnahmen aus dem Verkauf von Waren oder Dienstleistungen sowie andere betriebliche Erträge. Die Buchungen auf Ertragskonten spiegeln somit die Umsätze und Gewinne eines Unternehmens wider. Am Ende eines Geschäftsjahres werden die Ertragskonten geschlossen und der Gewinn oder Verlust wird in die Bilanz übertragen. **
-
Was sind Erfolgskonten, Ertragskonten und Aufwendungen?
Erfolgskonten sind Konten, die den Erfolg eines Unternehmens abbilden. Dazu gehören Ertragskonten, auf denen die Einnahmen und Erlöse verbucht werden, sowie Aufwandskonten, auf denen die Kosten und Ausgaben erfasst werden. Ertragskonten zeigen somit den Gewinn an, während Aufwandskonten den Verlust anzeigen. **
-
Auf welcher Seite mehren sich Ertragskonten?
Auf welcher Seite mehren sich Ertragskonten? Ertragskonten mehren sich auf der Sollseite. Das bedeutet, dass Erträge auf der linken Seite eines Kontos verbucht werden. Auf der Habenseite hingegen werden die Aufwendungen verbucht. Durch die Verbuchung von Erträgen auf der Sollseite und Aufwendungen auf der Habenseite wird das Eigenkapital eines Unternehmens beeinflusst. Es handelt sich dabei um einen wichtigen Teil der doppelten Buchführung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **

Welche Konten sind Aufwands und Ertragskonten?
Welche Konten sind Aufwands und Ertragskonten? Aufwandskonten sind Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen, wie z.B. Miete, Gehälter, Versicherungen usw. Diese Konten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens während eines bestimmten Zeitraums zu ermitteln. Ertragskonten hingegen verfolgen die Einnahmen und Einkünfte eines Unternehmens, wie z.B. Verkäufe, Zinseinnahmen, Provisionen usw. Diese Konten tragen zur Ermittlung des Gesamtertrags eines Unternehmens bei und sind ebenfalls in der Gewinn- und Verlustrechnung enthalten. Insgesamt dienen Aufwands- und Ertragskonten dazu, die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu bewerten. **
Sind Aufwands- und Ertragskonten immer Aktivkonten?
Nein, Aufwands- und Ertragskonten sind keine Aktivkonten. Sie gehören zur Kategorie der Erfolgskonten und werden in der Gewinn- und Verlustrechnung verwendet, um Aufwendungen und Erträge zu verbuchen. Aktivkonten hingegen sind Konten, die Vermögenswerte wie beispielsweise Bargeld oder Sachanlagen erfassen. **
Top-Angebote
Produkte zum Begriff Ertragskonten:
-
Liquidation der GmbH, Fachbücher von Peter EllerKompakt und leicht verständlich verknüpft dieses bewährte Standardwerk alle gesellschafts- und steuerrechtlichen Aspekte, die im Rahmen der Liquidation einer GmbH relevant werden. Auch Alternativen zur Liquidation wie die stille Liquidation, die Fortsetzung der aufgelösten GmbH oder die Umwandlung der GmbH werden anschaulich aufgezeigt. Unter sorgfältiger Einarbeitung der neuesten Rechtsprechung und einschlägiger BMF-Schreiben adressiert Peter Eller in der umfassend aktualisierten 5. Auflage dabei neue Fragen wie unter anderem: - Wie werden durch eine Auflösung zum 31. Dezember eines Jahres die gesonderte Erstellung einer Liquidationseröffnungsbilanz und abweichende Wirtschaftsjahre für die Offenlegung vermieden und Veröffentlichungspflichten auf ein Minimum reduziert? - Wie sind Darlehensausfälle im Rahmen von § 17 Abs. 2a EStG (nach der Wiedereinführung des Eigenkapitalersatzrechts) und bei den Kapitaleinkünften optimal geltend zu machen? - Wie sind Finanzierungsinstrumente der Gesellschafter, zum Beispiel mit einer Holding-Gesellschaft, zur steuerlichen Verlustoptimierung in der Liquidation zu gestalten? - Wie ist ein Rangrücktritt zu formulieren, um eine Gewinnerhöhung nach § 5 Abs. 2a EStG zu vermeiden? - Welche Taktik hinsichtlich des massgeblichen Verlustzeitpunkts, der anhand der Rechtsprechung schwer einschätzbar ist, hilft dem Gesellschafter? - Wie behandeln Sie die oft kostspielige Abwicklung von Pensionszusagen? Viele Argumentationshilfen, Checklisten und Vertragsmuster unterstützen Sie bei der vorausschauenden Planung und Umsetzung.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bremssattel FERODO FCL694529, AUSVERKAUFBreite der Bremsscheibe [mm]: 20. Bremssattelausführung: Schwimmend. Bremssystem: ATE. Hersteller: FERODO. Herstellernummer: FCL694529. Index: FCL694529. Material: Stahl. Montage Achse: Vorne. Montageseite: Links. Scheibe [mm]: 48. Stößeldurchmesser [mm]: 48. Zustamd: Wiederaufbereitet. Zylinderanzahl: 1.43,43 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Ertragskonten Beispiele?
Ertragskonten sind Konten in der Buchhaltung, die Einnahmen und Erträge eines Unternehmens verfolgen. Beispiele für Ertragskonten sind Umsatzerlöse, Zinserträge, Provisionseinnahmen, Mieteinnahmen und Lizenzgebühren. Diese Konten erfassen alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ertragskonten sind wichtig, um den Gesamtumsatz und die Rentabilität eines Unternehmens zu überwachen und zu analysieren. Sie sind ein wesentlicher Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens. **
-
Wie werden Ertragskonten gebucht?
Ertragskonten werden in der Buchhaltung verwendet, um Einnahmen und Erträge eines Unternehmens zu erfassen. Diese Konten werden auf der Habenseite der Gewinn- und Verlustrechnung verbucht. Die Buchung erfolgt durch die Gutschrift des entsprechenden Betrags auf dem jeweiligen Ertragskonto. Ertragskonten werden am Ende des Geschäftsjahres geschlossen, indem der Saldo auf das Eigenkapitalkonto übertragen wird. Die Buchung auf Ertragskonten ist wichtig, um einen Überblick über die finanzielle Leistungsfähigkeit eines Unternehmens zu erhalten. **
-
Wie werden Ertragskonten abgeschlossen?
Ertragskonten werden am Ende eines Geschäftsjahres abgeschlossen, um die erzielten Erträge und Aufwendungen auf das Eigenkapital zu übertragen. Dabei werden die Erträge auf das Gewinn- und Verlustkonto gebucht, während die Aufwendungen auf das Eigenkapitalkonto übertragen werden. Der Saldo auf dem Gewinn- und Verlustkonto zeigt den Gewinn oder Verlust des Unternehmens für das Geschäftsjahr. Durch den Abschluss der Ertragskonten wird die Gewinn- und Verlustrechnung erstellt, die wichtige Informationen über die finanzielle Performance des Unternehmens liefert. Dieser Prozess ist entscheidend für die Ermittlung des Jahresüberschusses oder -fehlbetrags und dient als Grundlage für die Entscheidung über die Gewinnausschüttung oder -rücklagenbildung. **
-
Wo werden Ertragskonten gebucht?
Ertragskonten werden in der Gewinn- und Verlustrechnung (GuV) gebucht, um Einnahmen und Erlöse eines Unternehmens zu erfassen. Diese Konten erfassen Einnahmen aus dem Verkauf von Waren oder Dienstleistungen sowie andere betriebliche Erträge. Die Buchungen auf Ertragskonten spiegeln somit die Umsätze und Gewinne eines Unternehmens wider. Am Ende eines Geschäftsjahres werden die Ertragskonten geschlossen und der Gewinn oder Verlust wird in die Bilanz übertragen. **
Ähnliche Suchbegriffe für Ertragskonten
-
Lenksäule TREEZER TRE50037, AUSVERKAUFDer Austausch einer defekten Lenksäule beseitigt übermäßiges Spiel, störendes Knacken oder Hakeln in der Lenkung. Lenksäulen und Gelenke enthalten Kreuzgelenke, die den Winkel zwischen Lenkrad und Lenkgetriebe ausgleichen.Die Lenksäule TREEZER TRE50037 ist für Fahrzeuge mit Knie- und Fußairbag geeignet, hat eine elektrische Betriebsart und ist für Fahrzeuge ohne Keyless-Entry/Go-System konzipiert. Dieses Ersatzteil ist unter anderem mit dem Jeep RENEGADE SUV und dem Jeep RENEGADE VAN kompatibel. Bestellen Sie die Lenksäule TREEZER TRE50037 jetzt bei Motointegrator.487,37 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Bremsbelagsatz DELPHI LP3881, AUSVERKAUFBremsbeläge erzeugen durch Reibung an der Bremsscheibe die notwendige Bremskraft, um das Fahrzeug sicher zum Stehen zu bringen. Der Austausch abgenutzter Bremsbeläge gewährleistet eine optimale Bremsleistung mit kürzesten Bremswegen.Der Bremsbelagsatz DELPHI LP3881 ist für die Vorderachse konzipiert, hat einen integrierten Verschleißkontakt und besteht aus Low-Metallic-Material. Dieses Produkt ist unter anderem mit dem Mazda 2 kompatibel. Jetzt den Bremsbelagsatz DELPHI LP3881 bei Motointegrator bestellen.32,83 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Eller, Peter: Liquidation der GmbHLiquidation der GmbH , Gesellschaftsrecht - Steuerrecht - Rechnungslegung , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage, Erscheinungsjahr: 20241127, Autoren: Eller, Peter, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 322, Keyword: Auflösung; Besteuerung; GmbH; Insolvenz; Liquidation; Liquidator; Pensionszusagen; Rechnungslegung; Umwandlung, Fachschema: Gesellschaftsrecht~Liquidation, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 158, Höhe: 18, Gewicht: 500, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geese, Hans-Jürgen: Ausverkauf vom Traum NeuseelandAusverkauf vom Traum Neuseeland , Was die Kolonie Deutschland<BR>von der Geschichte der Kolonie Neuseeland heute lernen kann , Elektromotoren > Elektromotoren & -teile , Erscheinungsjahr: 202003, Produktform: Kartoniert, Autoren: Geese, Hans-Jürgen, Redaktion: Anderwelt Verlag, Seitenzahl/Blattzahl: 356, Keyword: Deutschland; Geese; Kolonie; Neuseeland, Fachkategorie: Gesellschaft und Kultur, allgemein, Bildungszweck: für alle Bildungsstufen, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Anderwelt Verlag, Verlag: Anderwelt Verlag, Verlag: Haisenko, Peter Alexander, Länge: 208, Breite: 146, Höhe: 25, Gewicht: 478, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Erfolgskonten, Ertragskonten und Aufwendungen?
Erfolgskonten sind Konten, die den Erfolg eines Unternehmens abbilden. Dazu gehören Ertragskonten, auf denen die Einnahmen und Erlöse verbucht werden, sowie Aufwandskonten, auf denen die Kosten und Ausgaben erfasst werden. Ertragskonten zeigen somit den Gewinn an, während Aufwandskonten den Verlust anzeigen. **
-
Auf welcher Seite mehren sich Ertragskonten?
Auf welcher Seite mehren sich Ertragskonten? Ertragskonten mehren sich auf der Sollseite. Das bedeutet, dass Erträge auf der linken Seite eines Kontos verbucht werden. Auf der Habenseite hingegen werden die Aufwendungen verbucht. Durch die Verbuchung von Erträgen auf der Sollseite und Aufwendungen auf der Habenseite wird das Eigenkapital eines Unternehmens beeinflusst. Es handelt sich dabei um einen wichtigen Teil der doppelten Buchführung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Welche Konten sind Aufwands und Ertragskonten?
Welche Konten sind Aufwands und Ertragskonten? Aufwandskonten sind Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen, wie z.B. Miete, Gehälter, Versicherungen usw. Diese Konten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens während eines bestimmten Zeitraums zu ermitteln. Ertragskonten hingegen verfolgen die Einnahmen und Einkünfte eines Unternehmens, wie z.B. Verkäufe, Zinseinnahmen, Provisionen usw. Diese Konten tragen zur Ermittlung des Gesamtertrags eines Unternehmens bei und sind ebenfalls in der Gewinn- und Verlustrechnung enthalten. Insgesamt dienen Aufwands- und Ertragskonten dazu, die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu bewerten. **
-
Sind Aufwands- und Ertragskonten immer Aktivkonten?
Nein, Aufwands- und Ertragskonten sind keine Aktivkonten. Sie gehören zur Kategorie der Erfolgskonten und werden in der Gewinn- und Verlustrechnung verwendet, um Aufwendungen und Erträge zu verbuchen. Aktivkonten hingegen sind Konten, die Vermögenswerte wie beispielsweise Bargeld oder Sachanlagen erfassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.